中诚观点 经济“新格局”下房地产业何去何从
一、引言:经济新格局的底层逻辑
当前中国经济正处于从高速增长向高质量发展转型的关键期,“新格局”的核心特征可以概括为三点:内需驱动取代投资拉动、创新驱动取代要素驱动、民生导向取代规模导向。在这一框架下,房地产业作为过去二十年国民经济的重要支柱,其功能定位、增长模式和监管逻辑都在发生系统性重构。
中诚认为,理解房地产业的不能仅盯着短期调控政策的松紧,而需回到经济新格局的底层逻辑中来审视:当经济增长不再过度依赖土地财政和房地产投资,当“房住不炒”从应急性的调控口号上升为长期的制度安排,房地产业的角色必然从“增长引擎”转为“民生基石”。
二、新格局对房地产业的三个根本性改变
1. 需求结构之变:从增量扩张到存量运营
过去二十年,城镇化率快速提升、人口红利集中释放,推动了商品房需求的爆发式增长。但随着城镇化率突破65%、人口总量见顶回落、家庭户均住房套数超过1.1套,新增住房需求的峰值已经过去。
未来的需求主要来自三个结构性方向:
- 改善型需求:居民对居住品质的要求提升,换房需求取代首购成为市场主力;
- 城市更新需求:老旧小区改造、城中村综合治理带来新的建设与运营空间;
- 租赁需求:大城市新市民、青年人的租住需求长期存在,租购并举成为制度方向。
这意味着,房企的核心能力要从“拿地—开发—销售”的高周转模式,转向“投资—运营—服务”的精细化模式。
2. 金融逻辑之变:从杠杆驱动到风险约束
“三道红线”、贷款集中度管理、预售资金监管等政策的出台,本质上是在切断房企过度依赖有息负债扩张的路径。过去“地王—高杠杆—快周转”的循环已被打破,行业进入“低杠杆、低利润、低容错”的新阶段。
未来能够存活并发展的房企,必须具备三项能力:
- 造血能力:依靠经营现金流而非融资现金流支撑发展;
- 融资成本优势:国企、优质民企与高负债房企的融资成本差距将进一步拉大;
- 资产盘活能力:通过REITs、经营性物业贷等工具实现存量资产证券化。
3. 政策导向之变:从工具理性到价值理性
过去房地产业常被当作逆周期调节的工具——经济下行时放松,过热时收紧。但“新格局”下,房地产政策的锚点已从“稳增长”转向“防风险+保民生”。
这一转变体现在:
- 保交楼成为政治任务,预售制改革在所难免;
- 保障性住房建设提速,与商品房形成“双轨制”格局;
- 土地财政逐步向税收财政过渡,房产税虽暂缓但方向未变。
三、房地产业未来的四条可能路径
路径一:从开发商到运营商——轻资产转型
头部房企如万科、龙湖已在长租公寓、商业运营、物业管理等领域布局。未来房企的核心利润来源将从开发销售转向持续性经营收入。产业园区、物流地产、养老地产等细分赛道将涌现专业化运营商。
轻资产模式的关键在于品牌溢价和管理输出能力,而非持有大量重资产。这要求企业具备精细化的运营体系和数字化管理能力。
路径二:从全国化到区域聚焦——收缩型生存
过去房企普遍追求全国化布局,但新格局下,人口和产业向核心城市群集中的趋势不可逆转。继续在三四线城市大规模拿地,无异于逆势而行。
未来的生存策略是收缩战线、聚焦高能级城市。长三角、粤港澳、京津冀、成渝等城市群的核心地段仍是安全边界,而人口持续流出的中小城市,房企应逐步退出或仅保留存量项目的收尾工作。
路径三:从单一住宅到多元业态——生态化发展
单一住宅开发的天花板已经显现。未来房企需要围绕“居住”这一核心场景,构建多元业态组合:
- 住宅+社区商业:打造15分钟生活圈;
- 住宅+养老:应对老龄化社会的刚性需求;
- 住宅+产业:产城融合模式在都市圈周边仍有空间。
但需要警惕的是,多元化不等于盲目扩张。每一个新业态都需要独立的盈利模型和运营团队,否则只会加速资金链断裂。
路径四:从增量开发到存量更新——城市共建者
当新建商品房需求趋势性下降,城市更新将成为房地产业的下一个主战场。老旧小区改造、低效楼宇升级、历史街区活化等项目,既符合政策导向,也有真实的民生需求。
但城市更新的难点在于资金平衡难、协调周期长、利润空间薄。房企需要与政府、金融机构、社区居民形成多方共赢的合作机制,从“开发商”转变为“城市共建者”。这一角色转变考验的不仅是资金实力,更是社会责任感和长期主义思维。
四、中诚研判:短期筑底与长期分化
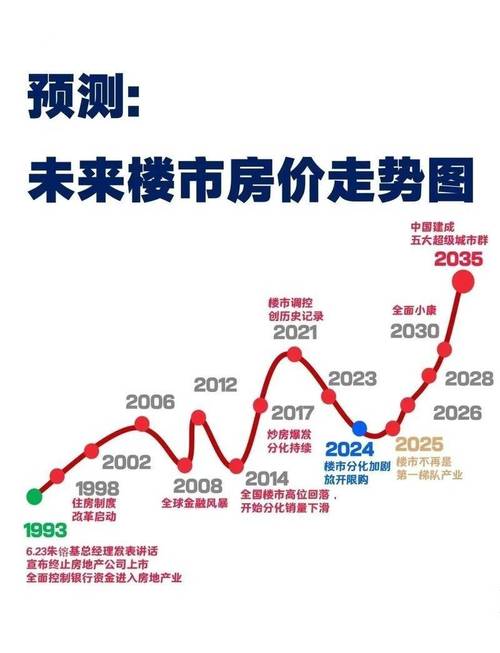
短期来看(1-3年),房地产业仍处于筑底阶段。政策底已现,但市场底的到来取决于居民收入预期和房价预期的修复。一线和强二线城市有望率先企稳,三四线城市则面临较长的调整期。
中长期来看(5-10年),行业将呈现“总量见顶、结构分化”的格局:
- 企业分化:国企与优质民企主导市场,高负债房企出清;
- 城市分化:核心城市群与非核心城市走势背离;
- 产品分化:好房子与差房子的价值差距拉大。
中诚认为,房地产业不会消失,但其在经济中的角色将从“主角”变为“配角”。未来的房地产业更像公用事业——稳定、微利、注重服务,而非高增长、高利润、高杠杆的暴利行业。
五、回归常识,尊重规律
经济新格局下,房地产业的出路不在于等待新一轮刺激政策,而在于主动适应新的角色定位。需要放弃对过去高增长模式的幻想,回归“造好房子、做好服务”的商业常识。对于政策制定者而言,需要在防风险和保民生之间找到平衡,避免行业硬着陆带来的系统性冲击。
归根结底,房子是用来住的,不是用来炒的。这句话不仅是一项政策宣示,更是经济新格局下房地产业必须遵循的底层规律。尊重规律者,方能在变局中找到生存与发展的空间。---
(本文仅代表中诚研究观点,不构成投资建议。)
如若转载,请注明出处:http://www.jinyuanwangdai.com/product/54.html
更新时间:2026-10-09 02:34:44